Küresel enerji piyasaları, Birleşmiş Milletler İklim Değişikliği Çerçeve Sözleşmesi (UNFCCC) kapsamında bu yıl Antalya’da düzenlenecek olan 31. Taraflar Konferansı’na (COP31) altı hafta kala iki önemli gelişmeye sahne oluyor: Hürmüz Boğazı’ndaki aksamanın yol açtığı sıvılaştırılmış doğal gaz (LNG) kıtlığı ve 25 Eylül’de Washington ile Pekin arasında varılan kömür ticareti uzlaşısı. İlki gazın güvenilir bir “köprü yakıt” olduğu varsayımını derinden sarsarken ikincisi en büyük iki sera gazı kaynağı olan ABD ve Çin’in fosil yakıtların en karbon yoğununu jeopolitik uzlaşının aracı haline getirdiğini gösteriyor.
Hürmüz Krizi ve LNG Piyasalarındaki Daralma
Küresel LNG ticaretinin beşte biri 28 Şubat’ta başlayan ABD/İsrail-İran savaşından bu yana fiilen Hürmüz’de sıkışmış durumda. Katar’ın tüm ihracatı Ras Laffan’dan yüklenip boğazdan geçmek zorunda çünkü sıvılaştırılmış gaz için boru hattı gibi bir alternatif rota mevcut değil. Bu nedenle LNG petrolden farklı olarak boğaz kapanınca en az ikame imkanı olan emtia haline geliyor.
Arz kaybı ise iki katmanlı. Birincisi fiziksel hasar. Mart’ta gerçekleştirilen İran saldırıları Katar’ın LNG üretim kapasitesinin yüzde 20’ye yakın bir kısmını devre dışı bıraktı. İkincisi geçiş riski. Katar ilk kargosunu ancak Mayıs’ta, Tahran’ın onayladığı kuzey rotasından geçirebildi. 1 Ekim’e dek Katar’ın 2026 boyunca yaptığı ihracatın toplam ihracat kapasitesinin yaklaşık yarısı olan 38,7 milyon ton olduğu tahmin ediliyor. Bugün bakıldığında bu tablo düzelmekten çok uzak görünüyor. QatarEnergy 28 Eylül’de mücbir sebep uygulamasını bir ay daha uzattığını duyurdu. Pakistan ve Bangladeş’e yapılacak sevkiyatlar Kasım sonuna, İtalya’ya yapılacak teslimatlar ise Aralık başına dek iptal edildi. Katar Enerji Bakanı Saad Kaabi boğaz açılırsa hasarsız ünitelerden birkaç hafta içinde tam kapasite ihracat yapılabileceğini söylüyor ancak ABD/İsrail-İran barışı halen mümkün görünmüyor.
Avrupa için asıl risk kış mevsiminde başlıyor. AB’nin yer altı depoları 18 Eylül’de yüzde 69 doluydu. Bu, geçtiğimiz 5 yıllık ortalamanın yaklaşık 20 puan altında. Asya’da ise fiyatlara karşı en kırılgan ülkelerden biri olan Pakistan, Bangladeş ve Hindistan gibi ithalatçılar spot piyasalardan pay alamadıkça talep kısıtlamasına ve alternatif yakıtlara yöneliyor.
ABD-Çin Kömür Uzlaşısı
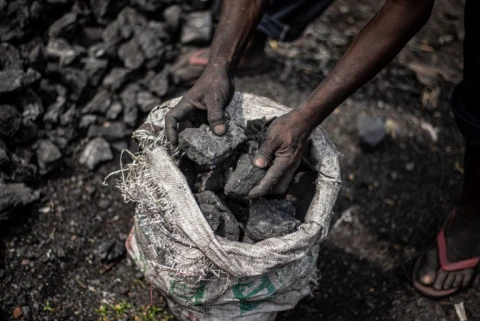
Şi Jinping’in 23-25 Eylül’deki Washington ziyaretinin en somut çıktılarından biri iki ülke arasında varılan kömür uzlaşısı oldu. Beyaz Saray’ın 25 Eylül tarihli bilgi notuna göre Çin, 2027 ve 2028’de ABD’den yılda 10 milyon ton kömür ithal edecek. Not, taahhüdü doğrudan Trump yönetiminin ABD kömür sanayiini canlandırma politikasına bağlıyor. Bunun yanında anlaşmanın daha geniş bir ticaret paketinin bir parçası olduğunu belirtmek gerek.
Taraflar Mayıs’taki Pekin zirvesinde kurulan Ticaret ve Yatırım Kurullarını işlevsel hale getirdi. Her iki yönde 30 milyon dolarlık “hassas olmayan” mallar için daha uygun fiyatlı tarife önerisinde uzlaştılar. Ancak tarife indirimleri hemen yürürlüğe girmedi. Kırılgan ticaret ateşkesi de iki ay daha uzatıldı.
Taahhüdün ekonomik ağırlığı sınırlı olsa da siyasi ağırlığı oldukça büyük. Çin Kömür Taşıma ve Dağıtım Derneğinin verilerine göre 2026 yılı ithalatı yaklaşık 465 milyon ton olarak öngörülüyor. ABD’den ithal edilmesi planlanan 10 milyon ton bunun yaklaşık yüzde 2’si. Çin’in kömür arzında bir sorun yok, Pekin ABD kömürünü daha hassas alanlarda taviz vermeden ABD alımlarını artırmanın ucuz bir yolu olarak kullanıyor. Nitekim Çin’in resmi açıklamasında da kömür taahhüdünden hiç söz edilmiyor.
ABD tarafı için ise kömür, iç talebi düşen bir sektöre ihracat kapısı açıyor. Uluslararası Enerji Ajansına (UEA) göre ABD’nin kömür tüketiminin 2026’da yüzde 7’den fazla düşmesi bekleniyor. Çin 2025’teki ticaret savaşından önce ABD kömürünü en fazla ithal eden 5 ülkeden biriydi. Anlaşma bu nedenle bir enerji güvenliği adımından çok Trump yönetiminin fosil yakıt ihracatını dış politika aracına dönüştürme stratejisinin bir parçası.
İki Gelişmenin Kesiştiği Nokta: Gazdan Kömüre Kayan Talep
Hürmüz şoku ile kömür anlaşması aynı mesajı veriyor: Enerji güvenliği iklim taahhütlerinin önüne geçmiş durumda. LNG tarafında pahalılaşma ve arz daralması yaşanınca Asya ve Avrupa’daki elektrik üreticileri mevcut kömür santrallerini daha yoğun çalıştırmaya başladı. Gazın “köprü yakıt” olması durumu ise arz güvenilirliği üzerinden derinden sarsıldı.
Asya’nın 2026’da yaklaşık 35 milyon tonluk LNG açığı yaşayabileceği öngörülürken yaklaşık 90 Teravatsaatlik (TWh) elektrik üretiminin de gazdan kömüre kayabileceği tahmin ediliyor. Bu, 2026’da 70 milyon tona yakın ek kömür talebi demek.
Japonya’da Nisan’da gazdan elektrik üretimi yüzde 13 gerilerken kömürden üretim ise yüzde 11 artış gösterdi. Asya ve Avrupa’da aralarında Japonya, Güney Kore, Almanya ve İtalya’nın da yer aldığı en az 8 ülke kömür kullanımını artırma veya kömürden çıkma kararını gözden geçirmeyi planladığını açıkladı. Dolayısıyla 2026’da kömür kaynaklı elektrik üretiminde küçük bir artış, gaz kaynaklı üretimde ise düşüş bekleniyor.
Bu durum yine de “kömüre büyük dönüş” olarak adlandırılmamalı. Örneğin Mart’ta gaza dayalı düşen elektrik üretiminin küresel ölçekte kömürle değil, rüzgar ve güneşle ikame edildiği görülüyor. Türkiye gibi artan yağışlar sayesinde hidroelektrik üretimini önemli ölçüde artıran ülkeler de söz konusu. Asıl etkinin mevcut santrallerin çalışma oranları üzerinden Çin ve AB’de görülmesi bekleniyor.
ABD-Çin anlaşması bu tabloya siyasi bir onay ekliyor. Dünyanın en büyük iki emisyon üreticisi iklim zirvesinden iki ay önce ticari uzlaşmanın vitrini olarak kömürü seçti. Hacim her ne kadar küçük olsa da verilen mesaj güçlü: Fosil yakıt ticareti jeopolitik pazarlığın merkezine yerleşiyor. Aynı dönemde ABD LNG’si, Henry Hub ile Asya ve Avrupa fiyatları arasındaki 20 doları aşan makas ile krizin en büyük kazananı oluyor.
COP31 için Anlamı
COP31 9-20 Kasım’da Antalya’da UEA Başkanı Fatih Birol’un “tarihin en büyük enerji krizi” dediği bir ortamda toplanacak. Türkiye zirvenin dönem başkanı ve ev sahibi ülke, Çevre, Şehircilik ve İklim Değişikliği Bakanı Murat Kurum da COP31 başkanı. Avustralya ise Bakan Chris Bowen üzerinden müzakerelere başkanlık ediyor. Liderler zirvesi 11-12 Kasım’da, pre-COP ise 5-8 Ekim’de Fiji ve Tuvalu’da yapılacak. Hürmüz krizi ve kömür uzlaşısı Antalya’da düzenlenecek zirveyi üç açıdan doğrudan etkiliyor.
Birincisi, fosil yakıtlardan uzaklaşma yol haritası. Brezilya’nın COP30 sonrasında hazırladığı gönüllü küresel yol haritası Antalya’da açıklanacak. Ancak sürece yalnızca 18 hükümet, AB ve 2 müzakere bloku katkı sundu. Ulusal katkı beyanlarının (nationally determined contribution, NDC) çoğu fosil yakıtlardan uzaklaşmaya atıf yapsa da yalnızca bir avuç ülke bunun nasıl yapılacağını tanımlıyor. Kömüre dönüş yönündeki sinyaller yol haritasının üretim tarafını kapsama hedefini zayıflatıyor.
İkincisi “enerji güvenliği” çerçevesinin iki yönlü kullanımı. Kriz bir yandan kömür ve ABD LNG’sini “güvenli yakıt” olarak meşrulaştırıyor. Ancak BM Genel Kurulu’nda AB ve pek çok ülke yenilenebilir enerji kaynaklarını ithal yakıt bağımlılığına karşı bir özerklik aracı olarak sundu. Nisan’da Santa Marta’da 57 ülke fosil yakıt geçişini UNFCCC dışında tartışmak üzere toplanmıştı. Almanya Eylül’de 2045’e dek kömür, petrol ve gazdan çıkış hedefli bir yol haritası yayınladı. Antalya bu iki anlatının karşı karşıya geleceği yer olacak.
Üçüncüsü ise büyük güçlerin tutumu. Trump, BM Genel Kurulu’nda iklim değişikliğini bir kez daha “aldatmaca” olarak nitelendirdi, dolayısıyla ABD’nin Antalya’da yapıcı bir aktör olması beklenmiyor. Çin ise kömürü Washington ile pazarlık aracı yaparken temiz teknolojiler alanındaki ihracatın lideri konumunda. Pekin’in Antalya’da bu çelişkiyi nasıl yöneteceği zirvenin tonunu belirleyecek.
Türkiye başkanlığının Eylem Gündemi bu tabloya pragmatik bir cevap sunuyor. Başkanlık fosil yakıtlardan çıkışı öncelik yapmak yerine elektrifikasyona odaklanıyor. “35 by 35” hedefi 2035’e dek nihai enerji üretiminin yüzde 35’inin elektriğe geçmesini öngörüyor. Elektrifikasyon ithal gaz ve petrole maruziyeti azalttığı için Hürmüz sonrası enerji güvenliği anlayışı ile de uyum içerisinde.
Türkiye Açısından Değerlendirme
Türkiye, krizin hem doğrudan etkilenmeyen hem de en çok sınanan aktörlerinden biri. Katar, Umman ve Birleşik Arap Emirlikleri Türkiye’nin LNG tedarikçileri arasında yer almadığı için Hürmüz’ün fiziksel kapanması ülkeyi doğrudan vurmadı. Rusya, Azerbaycan ve İran boru hatları, ABD ağırlıklı uzun vadeli LNG kontratları ve Sakarya sahası önemli bir tampon sağlıyor.
Mercuria ile imzalanan ABD kökenli 20 yıllık anlaşmanın ilk kargoları Eylül’de Saros ve Dörtyol’a ulaştı. Buna karşın üç alanda kırılganlık öne çıkıyor. Birincisi fiyat: Türkiye spot piyasadan aldığı her kargoda Avrupa ve Asya ile aynı yüksek fiyatı ödüyor. İkincisi İran: İthalatın yaklaşık yüzde 13’ünü karşılayan 9,6 milyar metreküplük İran kontratının süresi Temmuz 2026’da doldu ve savaş koşulları yenilemeyi belirsizleştiriyor. Üçüncüsü ise bölgesel gaz merkezi hedefi: Kriz bu hedefi ertelese de çeşitlendirilmiş altyapı Türkiye’nin Avrupa’ya alternatif tedarikçi olarak değerini artırıyor.
COP31 başkanlığı bu deneyimi diplomatik bir varlığa dönüştürme fırsatı sunuyor. Türkiye, enerji güvenliği ile dönüşümü karşıt değil tamamlayıcı hedefler olarak sunan bir “köprü ülke” anlatısı kurabilir. Elektrifikasyon gündemi de bunun için son derece uygun bir zemin. Ancak başkanın inandırıcılığı tüm tarafların argümanlarını müzakere masasına eşit şartlarda taşımasına bağlı.
Sonuç olarak Hürmüz krizi ile ABD-Çin arasındaki kömür uzlaşısı küresel enerji düzeninde güvenliğin iklimin önüne geçtiği bir döneme işaret ediyor. Kısa vadede bu kömür kullanımında sınırlı ama görünür bir artış ve ABD LNG’sinin pazar gücünün yükselmesi anlamına geliyor. Orta vadede ise aynı kriz ithal fosil yakıtlara bağımlılığın maliyetini gösterdiği için yenilenebilir ve elektrifikasyon adımlarını hızlandırabilir. Antalya’nın başarısı bu ikinci okumayı somut taahhütlere dönüştürebilmesine bağlı olacak.